وقتی نام Apple را میشنویم، معمولاً به iPhone، Mac، Apple Watch یا سرویسهایی مانند Apple Music و iCloud فکر میکنیم؛ اما اپل سالهاست تلاش میکند بخشی از خدمات مالی مورد نیاز کاربران را نیز مستقیماً در اکوسیستم خود قرار دهد. Apple Card یکی از مهمترین محصولات این بخش است؛ یک کارت اعتباری که از ابتدا با محوریت iPhone، اپلیکیشن Wallet و تجربه سادهتر مدیریت اعتبار طراحی شد.
Apple Card در سال 2019 به بازار آمریکا آمد و ایده اصلی آن این بود که کارت اعتباری بهجای یک قطعه پلاستیکی با مجموعهای از قوانین و هزینههای پیچیده، به بخشی از تجربه دیجیتال iPhone تبدیل شود. در Apple Card، درخواست کارت، مشاهده خریدها، مدیریت موجودی، پرداخت بدهی، بررسی سود، دریافت پاداش و بسیاری از کارهای روزمره داخل Wallet انجام میشود. اپل همچنین سیستم پاداش Daily Cash را به گونهای طراحی کرده که وجه حاصل از خرید را بهصورت روزانه در اختیار کاربر قرار دهد، نه اینکه مانند بسیاری از کارتهای اعتباری منتظر پایان دوره صورتحساب بماند.
نکته بسیار مهم برای کاربران خارج از آمریکا این است که Apple Card یک سرویس جهانی اپل محسوب نمیشود. طبق اطلاعات فعلی اپل، این کارت فقط برای متقاضیان واجد شرایط در ایالات متحده آمریکا ارائه میشود و دریافت آن مستلزم تأیید اعتبار است. بنابراین Apple Card را نباید با Apple Pay اشتباه گرفت؛ Apple Pay یک فناوری و سرویس پرداخت است که از کارتهای مختلف بانکها پشتیبانی میکند، در حالی که Apple Card خود یک کارت اعتباری مشخص با بانک صادرکننده و شرایط اعتباری مستقل است.
- Apple Card چگونه شکل گرفت؟
- Apple Card فقط یک کارت داخل Wallet نیست
- Daily Cash چیست و Apple Card چقدر پول نقد برمیگرداند؟
- کارت فیزیکی Apple Card چه تفاوتی دارد؟
- Apple Card چه کارمزدی دارد؟
- Apple Card و امنیت؛ چرا شماره کارت روی آن نیست؟
- Apple Card Family چیست؟
- Apple Card Monthly Installments چیست؟
- Savings چه ارتباطی با Apple Card دارد؟
- برای دریافت Apple Card چه شرایطی لازم است؟
- آیا Apple Card فقط روی iPhone قابل استفاده است؟
- Apple Card اکنون توسط چه بانکی صادر میشود؟
- Apple Card چه تفاوتی با Apple Pay دارد؟
- Apple Card برای چه کسانی جذابتر است؟
Apple Card چگونه شکل گرفت؟
اپل در مارس 2019 از Apple Card بهعنوان یک «نوع جدید از کارت اعتباری» رونمایی کرد و چند ماه بعد، در 20 آگوست 2019، این کارت برای همه مشتریان واجد شرایط در آمریکا در دسترس قرار گرفت. همکاری اولیه اپل در این پروژه با Goldman Sachs بهعنوان بانک صادرکننده و Mastercard بهعنوان شبکه پرداخت شکل گرفت. به این ترتیب، اپل مسئول تجربه کاربری، Wallet، طراحی محصول و بخش بزرگی از لایه نرمافزاری بود، Goldman Sachs نقش بانک صادرکننده و اعتباردهنده را داشت و Mastercard امکان استفاده از کارت در شبکه گسترده پذیرندگان را فراهم میکرد.
یکی از ویژگیهای مهم این ساختار آن است که Apple Card از نظر حقوقی و مالی «کارت بانکی اپل» نیست. خود Apple صراحتاً اعلام میکند که Apple یک بانک نیست و Apple Payments Services نیز بانک محسوب نمیشود؛ کارت و حساب پسانداز مرتبط با آن توسط مؤسسات مالی ارائه میشوند. همین تفاوت باعث میشود تجربه کاربری کاملاً اپلی باشد، اما بخش اعتباری و بانکی همچنان زیرساخت مالی یک بانک واقعی را داشته باشد.
Apple Card فقط یک کارت داخل Wallet نیست
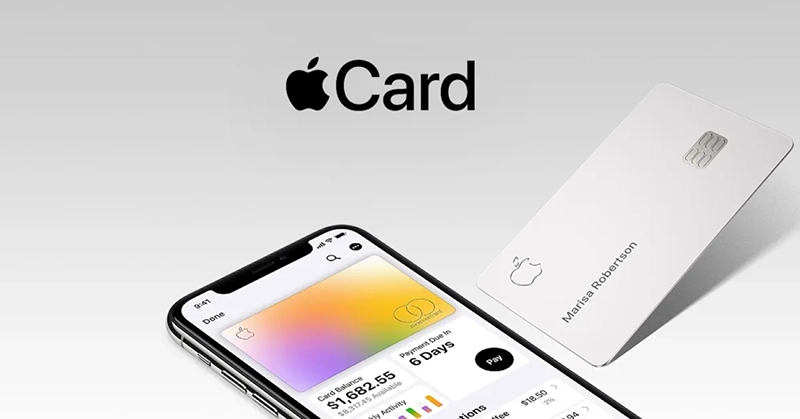
مهمترین ویژگی Apple Card این است که تجربه اصلی آن در Wallet قرار دارد. کاربر پس از دریافت کارت میتواند اطلاعات حساب، خریدها، پرداختها، موجودی و جزئیات مرتبط با اعتبار خود را در یک محیط واحد ببیند. تراکنشها تقریباً بهصورت لحظهای در Wallet ظاهر میشوند و اپل اطلاعات را بر اساس دستهبندی، فروشنده و محل خرید مرتب میکند. حتی Apple از Apple Maps برای نمایش موقعیت برخی تراکنشها استفاده میکند تا کاربر راحتتر متوجه شود هر مبلغ دقیقاً مربوط به کدام فروشگاه یا مکان بوده است.
یکی از تفاوتهای قابل توجه Apple Card با بسیاری از کارتهای سنتی، تمرکز زیاد آن روی شفافسازی هزینه اعتبار است. هنگام پرداخت بدهی، Wallet میتواند نشان دهد که با انتخاب مبلغ متفاوت برای پرداخت، چه مقدار سود ممکن است به حساب شما اضافه شود. در نتیجه کاربر فقط یک عدد بهعنوان «حداقل مبلغ قابل پرداخت» نمیبیند، بلکه اثر تصمیم خود را نیز بهتر درک میکند. اپل همچنین ابزارهایی برای نمایش هزینههای هفتگی، ماهانه و سالانه و دستهبندی خریدها ارائه کرده است.
این رویکرد با فلسفه کلی Apple Card همخوانی دارد: اپل نمیخواهد کارت فقط وسیلهای برای خرج کردن باشد، بلکه آن را ابزاری برای مدیریت بهتر اعتبار و کنترل هزینهها معرفی میکند. البته باید توجه داشت که این ابزارها جایگزین اصول مدیریت مالی نیستند؛ Apple Card همچنان یک کارت اعتباری است و در صورت باقی ماندن بدهی، سود به آن تعلق میگیرد.
Daily Cash چیست و Apple Card چقدر پول نقد برمیگرداند؟
یکی از معروفترین ویژگیهای Apple Card، سیستم پاداش Daily Cash است. بهجای اینکه پاداش خرید در قالب امتیاز یا اعتبارهایی باشد که بعداً باید آنها را تبدیل کرد، Apple Card درصدی از مبلغ خرید را بهعنوان پول نقد در اختیار کاربر قرار میدهد.
طبق شرایط فعلی اپل، برای خریدهایی که با Apple Card و Apple Pay انجام میشوند، نرخ پایه Daily Cash برابر با 2% است. خرید مستقیم از اپل و برخی پذیرندگان منتخب میتواند 3% Daily Cash داشته باشد. خریدهایی که با کارت فیزیکی تیتانیومی انجام میشوند، 1% Daily Cash دریافت میکنند. این نرخ 3% برای پذیرندگان منتخب ثابت نیست و ممکن است شرایط و فهرست فروشندگان در طول زمان تغییر کند؛ بنابراین برای یک مقاله همیشهسبز، بهتر است فهرست فروشندگان را جدا از متن اصلی مقاله نگه داشت و در صورت تغییر، فقط همان بخش را بهروزرسانی کرد.
برای مثال، اگر یک خرید $100 را با Apple Card و Apple Pay انجام دهید و خرید مشمول نرخ 2% باشد، $2 Daily Cash دریافت میکنید. اگر همان خرید در شرایطی مشمول نرخ 3% باشد، Daily Cash به $3 میرسد. اگر خرید را با کارت فیزیکی تیتانیومی انجام دهید، پاداش آن خرید $1 خواهد بود.
ویژگی مهم دیگر Daily Cash این است که سقف سالانه مشخصی برای میزان دریافت آن وجود ندارد. پول نقد بهصورت روزانه قابل دریافت است و کاربر میتواند آن را از طریق Apple Cash خرج کند، برای پرداخت موجودی Apple Card استفاده کند یا در شرایط واجد شرایط، آن را به حساب Savings منتقل کند.
البته Daily Cash به معنی تخفیف فوری روی خرید نیست. شما ابتدا خرید را با کارت انجام میدهید و سپس درصد مربوط به آن خرید بهعنوان پاداش به حساب شما اضافه میشود. بنابراین Apple Card همچنان یک ابزار اعتباری است، نه یک کارت پیشپرداخت یا حساب بانکی.
کارت فیزیکی Apple Card چه تفاوتی دارد؟
اگرچه Apple Card از ابتدا برای استفاده با iPhone و Apple Pay طراحی شده است، اپل یک نسخه فیزیکی نیز ارائه میکند که از تیتانیوم ساخته شده است. این کارت از نظر ظاهری بسیار مینیمال است و برخلاف کارتهای اعتباری معمول، شماره کارت، CVV، تاریخ انقضا و امضا بهصورت قابل مشاهده روی سطح آن چاپ نشدهاند. جزئیات لازم برای استفاده دیجیتال در Wallet ذخیره میشوند.
این طراحی فقط جنبه زیبایی ندارد. حذف اطلاعات حساس از سطح کارت باعث میشود اگر کارت فیزیکی در اختیار فرد دیگری قرار بگیرد، اطلاعات قابل استفاده مستقیم روی آن بسیار کمتر باشد. اپل در کنار این موضوع از قابلیتهایی مانند Face ID، Touch ID و کدهای امنیتی اختصاصی برای تراکنشهای Apple Pay استفاده میکند.
با وجود این طراحی، کارت تیتانیومی همچنان یک کارت Mastercard است و میتوان از آن در محلهایی که Mastercard پذیرفته میشود استفاده کرد. البته نرخ Daily Cash در استفاده از کارت فیزیکی پایینتر از Apple Pay است و 1% تعیین شده است؛ به همین دلیل، از نگاه پاداش مالی، استفاده از Apple Card در قالب Apple Pay معمولاً گزینه جذابتری است.
Apple Card چه کارمزدی دارد؟
یکی از مهمترین دلایلی که Apple Card هنگام معرفی توجه زیادی ایجاد کرد، سیاست عدم دریافت بسیاری از کارمزدهای رایج کارتهای اعتباری بود. اپل Apple Card را بدون کارمزد سالانه، کارمزد دیرکرد، کارمزد تراکنش بینالمللی و کارمزد عبور از سقف اعتبار معرفی کرده است. اپل همچنین روی حذف هزینههای پنهان تأکید دارد.
اما «بدون کارمزد» به معنی «بدون هزینه مالی» نیست. اگر موجودی کارت را بهموقع تسویه نکنید، سود یا APR همچنان اعمال میشود. در واقع یکی از نکات مهم درباره Apple Card این است که نداشتن Late Fee نباید با بیهزینه بودن بدهی اشتباه گرفته شود؛ عدم پرداخت کامل موجودی میتواند باعث افزایش هزینه بهره شود. اپل در Wallet ابزارهایی قرار داده تا کاربر بتواند پیش از پرداخت، تأثیر مبلغ پرداختی بر سود را مشاهده کند.
نرخ بهره نیز یک عدد ثابت برای همه کاربران نیست و بر اساس اعتبار فرد تعیین میشود. برای حسابهای جدید، نرخ متغیر اعلامشده از 1 ژوئیه 2026 برابر با 17.49% تا 27.74% است؛ بنابراین این بخش از مقاله باید در آینده همراه با تغییر شرایط Apple Card بهروزرسانی شود و نباید مانند سایر ویژگیهای ثابت کارت، بهعنوان یک مشخصه دائمی در نظر گرفته شود.
Apple Card و امنیت؛ چرا شماره کارت روی آن نیست؟
اپل Apple Card را از ابتدا با تأکید ویژه بر حریم خصوصی و امنیت طراحی کرد. یکی از مهمترین ادعاهای اپل این است که اطلاعات خریدهای Apple Card بهگونهای پردازش میشوند که Apple خودش از جزئیات تاریخچه تراکنشهای شما آگاهی مستقیمی نداشته باشد.
Goldman Sachs و Mastercard به اطلاعات تراکنش برای اجرای خدمات کارت دسترسی دارند، اما اپل اعلام کرده این اطلاعات از سوی آنها برای بازاریابی یا تبلیغات به اشخاص ثالث فروخته یا به اشتراک گذاشته نمیشود. همچنین امکاناتی مانند خلاصه هزینهها که از تاریخچه تراکنش استفاده میکنند، تا حد زیادی روی خود دستگاه پردازش میشوند.
در بخش پرداخت با Apple Pay نیز شماره واقعی کارت به فروشنده ارائه نمیشود و از شناسههای مخصوص تراکنش استفاده میشود. این معماری در کنار Face ID یا Touch ID لایه دیگری از امنیت ایجاد میکند. در کارت فیزیکی نیز نبود شماره کامل کارت، CVV و تاریخ انقضا روی سطح کارت باعث میشود اطلاعات حساس کمتری در معرض دید قرار داشته باشد.
البته این به معنی ناشناس بودن کامل تراکنشها نیست. بانک صادرکننده و شبکه پرداخت برای پردازش تراکنش به اطلاعاتی مانند فروشنده، زمان و مبلغ نیاز دارند. آنچه اپل روی آن تأکید میکند، محدود کردن دسترسی خودش به تاریخچه خرید و جلوگیری از استفاده تبلیغاتی از این اطلاعات است.
Apple Card Family چیست؟
اپل برای Apple Card قابلیتی به نام Apple Card Family نیز ارائه کرده که اجازه میدهد یک حساب Apple Card در میان اعضای واجد شرایط یک گروه Family Sharing مورد استفاده قرار گیرد.
در این ساختار، دو نفر میتوانند بهعنوان Co-Owner روی یک حساب قرار بگیرند و در مدیریت آن مشارکت داشته باشند. همچنین افراد دیگری میتوانند بهعنوان Participant از حساب برای خرید استفاده کنند. یکی از اهداف این قابلیت، فراهم کردن امکان مدیریت هزینهها و کمک به ساخت سابقه اعتباری اعضای خانواده است.
Apple Card Family الزاماً به معنای رابطه خانوادگی بیولوژیک نیست؛ اپل میگوید Co-Ownerها و Participants باید در یک گروه Family Sharing قرار داشته باشند و لزوماً لازم نیست نسبت خانوادگی داشته باشند. در عین حال، نقشها از نظر مسئولیت مالی یکسان نیستند. صاحب اصلی حساب همچنان مسئول خریدهای انجامشده توسط Participant است، در حالی که برخی Participants میتوانند در صورت واجد شرایط بودن و گزارش شدن اطلاعات حساب به دفاتر اعتباری، از پرداختهای بهموقع برای ایجاد سابقه اعتباری خود استفاده کنند.
به همین دلیل، Apple Card Family را نباید صرفاً یک قابلیت «اشتراکگذاری کارت» دانست؛ این ویژگی بخشی از طراحی اپل برای مدیریت اعتبار در یک گروه مشترک است و در صورت استفاده نادرست، سابقه پرداخت ضعیف نیز میتواند روی وضعیت اعتباری اعضای گزارششده تأثیر منفی بگذارد.
Apple Card Monthly Installments چیست؟
یکی از مهمترین مزایای Apple Card برای کاربران محصولات اپل، امکان خرید برخی محصولات با Apple Card Monthly Installments یا ACMI است. این قابلیت اجازه میدهد بعضی محصولات واجد شرایط اپل را هنگام خرید، بهصورت اقساطی و با 0% APR پرداخت کنید.
این امکان برای محصولاتی مانند iPhone، iPad، Mac، Apple Watch و برخی محصولات دیگر در فروشگاههای واجد شرایط اپل ارائه میشود و مدت اقساط بسته به محصول متفاوت است. نکته بسیار مهم این است که کاربر باید در مرحله پرداخت، گزینه Apple Card Monthly Installments را انتخاب کند؛ اگر همان محصول را با یک پرداخت عادی و Apple Card خریداری کنید، آن تراکنش مشمول APR معمول حساب خواهد شد و 0% APR به آن تعلق نمیگیرد.
ACMI همچنین صرفاً مربوط به قیمت محصول است و برخی هزینهها مانند مالیات و هزینه ارسال میتوانند تابع APR معمول کارت باشند. شرایط، مدت اقساط و محصولات واجد شرایط نیز ممکن است تغییر کنند. برای مثال، طبق شرایط فعلی، خرید iPhone با ACMI نیازمند انتخاب برخی اپراتورهای پشتیبانیشده است.
نکته جذاب دیگر این است که خرید واجد شرایط با ACMI همچنان میتواند Daily Cash مربوط به خرید اپل را برای کاربر ایجاد کند؛ اپل در صفحه رسمی خود اعلام میکند که برای خرید محصولات واجد شرایط، 3% Daily Cash بر اساس قیمت خرید محصول به کاربر تعلق میگیرد.
Savings چه ارتباطی با Apple Card دارد؟
اپل در سال 2023 قابلیت Savings را به اکوسیستم Apple Card اضافه کرد. ایده این است که کاربر بتواند Daily Cash دریافتشده را بهجای خرج کردن، مستقیماً وارد یک حساب پسانداز با بازده بالا کند و اجازه دهد این مبلغ در طول زمان سود ایجاد کند.
این حساب توسط Goldman Sachs ارائه شده و از داخل Wallet مدیریت میشود. کاربر میتواند موجودی و سود کسبشده را مشاهده کند و در صورت نیاز پول را به حساب بانکی متصل یا Apple Cash منتقل کند. همچنین محدودیت حداقل موجودی یا حداقل سپرده در طراحی این سرویس وجود ندارد.
یک نکته مهم درباره Savings این است که نرخ سود ثابت نیست. برای نمونه، زمانی که این سرویس در آوریل 2023 راهاندازی شد، APY برابر 4.15% بود، اما اپل صراحتاً اعلام کرده بود که APY میتواند در هر زمان تغییر کند. بنابراین برای یک مقاله همیشهسبز نباید یک نرخ قدیمی را بهعنوان ویژگی دائمی Savings معرفی کرد.
در وضعیت فعلی نیز Apple Card Owner یا Co-Owner میتواند Daily Cash آینده را به Savings هدایت کند و مقصد Daily Cash را در هر زمان تغییر دهد.
برای دریافت Apple Card چه شرایطی لازم است؟
Apple Card برای همه افراد قابل دریافت نیست و مانند هر کارت اعتباری دیگری نیازمند تأیید اعتبار است. طبق اطلاعات رسمی فعلی Apple Support، متقاضی باید حداقل 18 سال داشته باشد، شهروند آمریکا یا مقیم قانونی آمریکا باشد و یک آدرس مسکونی در آمریکا داشته باشد. همچنین ورود به Apple Account، فعال بودن Two-Factor Authentication و بعضی الزامات امنیتی دیگر نیز لازم است. در برخی شرایط، ممکن است برای احراز هویت از کاربر خواسته شود گواهینامه رانندگی یا کارت شناسایی ایالتی ارائه کند.
تأیید Apple Card فقط بر اساس داشتن iPhone انجام نمیشود. Goldman Sachs هنگام بررسی درخواست، عواملی مانند امتیاز اعتباری، گزارش اعتباری، بدهیهای فعلی و درآمد اعلامشده را در نظر میگیرد. به همین دلیل هیچ عدد ثابت و رسمیای وجود ندارد که بتوان گفت «با فلان امتیاز اعتبار حتماً Apple Card میگیرید». حتی Apple Support تأکید میکند که عوامل ذکرشده تنها بخشی از معیارهای ارزیابی هستند.
یکی از نکات جالب فرایند درخواست این است که بررسی اولیه برای دیدن اینکه واجد شرایط پیشنهاد دریافت کارت هستید یا نه، بدون تأثیر روی امتیاز اعتباری انجام میشود؛ اما اگر پیشنهاد را بپذیرید، یک hard inquiry ایجاد میشود که ممکن است روی امتیاز اعتباری شما تأثیر بگذارد.
آیا Apple Card فقط روی iPhone قابل استفاده است؟
مرکز اصلی Apple Card، iPhone و اپلیکیشن Wallet است؛ با این حال، استفاده از خود کارت محدود به صفحه iPhone نیست. کاربر میتواند از Apple Pay روی دستگاههای سازگار، شماره مجازی کارت برای خریدهای آنلاین و در صورت نیاز کارت تیتانیومی استفاده کند. شماره مجازی موجود در Wallet نیز با شماره کارت فیزیکی و شماره کارت Apple Pay یکسان نیست و برای سناریوهای مختلف پرداخت طراحی شده است.
این ساختار باعث میشود Apple Card در عمل یک سیستم چندلایه باشد: Wallet برای مدیریت، Apple Pay برای پرداخت دیجیتال، Virtual Card Number برای خریدهای آنلاین و Titanium Card برای پذیرندگان فیزیکی که Apple Pay را قبول نمیکنند.
به همین دلیل، مفهوم Apple Card را نباید فقط به «کارت تیتانیومی سفیدرنگ» محدود کرد؛ بخش مهمی از ارزش این محصول در تجربه نرمافزاری و نحوه مدیریت آن در اکوسیستم اپل قرار دارد.
Apple Card اکنون توسط چه بانکی صادر میشود؟
در زمان نگارش این مقاله، Goldman Sachs Bank USA همچنان بانک صادرکننده Apple Card است و Apple Support نیز همین وضعیت را در شرایط فعلی اعلام میکند. با این حال، اپل و JPMorgan Chase در 7 ژانویه 2026 اعلام کردند که Chase قرار است به بانک صادرکننده جدید Apple Card تبدیل شود. بر اساس اعلام رسمی دو شرکت، این انتقال حدود 24 ماه زمان خواهد برد و منوط به مجوزهای قانونی است. در همین زمان، Mastercard قرار است بهعنوان شبکه پرداخت Apple Card باقی بماند.
این تغییر به این معنا نیست که Apple Card ناگهان به محصولی کاملاً متفاوت تبدیل شده است. اپل و Chase اعلام کردهاند که کاربران در طول دوره انتقال میتوانند مانند گذشته از کارت خود استفاده کنند و جزئیات بیشتری درباره روند انتقال در نزدیکی زمان نهایی اعلام خواهد شد. در حالی که ساختار کلی Apple Card، Daily Cash، Wallet و برند محصول ممکن است همچنان ثابت باقی بماند.
Apple Card چه تفاوتی با Apple Pay دارد؟
این دو نام به دلیل نزدیکی در اکوسیستم اپل، گاهی با یکدیگر اشتباه گرفته میشوند، اما Apple Pay و Apple Card دو چیز متفاوت هستند.
Apple Pay یک روش پرداخت و کیف پول دیجیتال است که به شما اجازه میدهد کارتهای بانکی مختلف را روی دستگاههای اپل اضافه کرده و برای پرداخت حضوری، آنلاین و درونبرنامهای استفاده کنید. در مقابل، Apple Card یک کارت اعتباری مشخص است که اپل طراحی و تجربه کاربری آن را ارائه کرده و یک بانک صادرکننده مسئول حساب اعتباری آن است.
به زبان ساده، Apple Pay شبیه زیرساخت پرداخت است و Apple Card یکی از کارتهایی است که میتواند در آن زیرساخت استفاده شود. به همین دلیل، برای داشتن Apple Pay نیازی به داشتن Apple Card ندارید؛ اما برای استفاده از مزایای Apple Card در Apple Pay، طبیعتاً باید خود Apple Card را داشته باشید. اپل نیز در اسناد رسمی خود تأکید میکند که Apple Pay توسط Apple Payments Services ارائه میشود و Apple یا این شرکت زیرمجموعه، بانک نیستند.
Apple Card برای چه کسانی جذابتر است؟
Apple Card بیشترین جذابیت را برای کاربری دارد که بخش قابل توجهی از زندگی دیجیتال خود را داخل اکوسیستم اپل میگذراند و میخواهد مدیریت کارت اعتباری، پرداخت، پاداش و هزینههای خود را مستقیماً در iPhone و Wallet انجام دهد.
برای چنین کاربری، ترکیب 2% Daily Cash با Apple Pay، تا 3% در Apple و برخی پذیرندگان منتخب، نبود بسیاری از کارمزدهای سنتی، مدیریت لحظهای تراکنشها، ابزارهای کنترل سود و هزینه، Apple Card Family، اقساط ACMI و ارتباط مستقیم با Savings میتواند یک تجربه یکپارچه ایجاد کند.
در مقابل، کسی که خارج از آمریکا زندگی میکند، در حال حاضر نمیتواند صرفاً با داشتن Apple Account یا iPhone برای Apple Card ثبتنام کند، زیرا سرویس طبق شرایط رسمی اپل فقط برای متقاضیان واجد شرایط در آمریکا ارائه میشود. همچنین حتی برای کاربران آمریکایی نیز Apple Card یک کارت «بدون ریسک» نیست؛ نرخ بهره متغیر آن میتواند بالا باشد و عدم تسویه بدهی میتواند هزینه مالی قابل توجهی ایجاد کند.
در نهایت، Apple Card را باید یکی از نمونههای مهم تلاش اپل برای تبدیل iPhone و Wallet به مرکز مدیریت امور مالی روزمره دانست. اپل در این محصول بانکداری را از صفر اختراع نکرده، بلکه تجربهای سنتی مانند کارت اعتباری را با طراحی سختافزاری، نرمافزاری، پرداخت دیجیتال، امنیت، پاداش و ابزارهای مدیریت مالی خود ترکیب کرده است. همین ترکیب است که Apple Card را از یک کارت اعتباری معمولی متمایز میکند و توضیح میدهد چرا این محصول بیش از یک کارت فلزی تیتانیومی است.